新闻中心
2026-09-08 00:09:50
文|创业最火线 在莹
编纂|王亚静
要问此刻最火热的风口有哪些,“毛孩子买卖”绝对于据有一席之地。
《2026年中国宠物行业白皮书(消费陈诉)》的数据显示,城镇猫狗总量冲破1.26亿只,单只宠物犬年均消费3006元,同比上升1.5%;单只宠物猫年均消费2085元,同比上涨3.2%,单只宠物年均消费创下汗青新高。
上亿只宠物的重大基数,加之极高的消费黏性,让宠物赛道掀起一轮又一轮的狂欢。
但行业的暖意,好像没有传导到A股“宠物食物第一股”佩蒂股分身上。2026年上半年,公司营收从7.28亿元微增至7.35亿元,同比增加仅0.96%;归母净利润则从去年同期的7910万元缩水至2432万元,同比狂跌69.25%。
1992年,开创人陈振标于浙江温州平阳县水头镇,一个被称为“中国皮都”的小镇上辞去西席事情,用3万元资金租下三间平易近房,从制革财产的边角料里发明了狗咬胶的商机。
三十多年已往,佩蒂股分建起了笼罩中国、越南、柬埔寨、新西兰的全世界化制造收集,产物远销50多个国度及地域。
然而,于宠物行业进入消费进级阶段,这家以代工发迹的老牌企业,却好像于转型的十字路口慢了半拍。
01 成也海外,“败”也海外?从创建之初,佩蒂股分就对准了海外市场。
于海内宠物经济还没有萌芽的上世纪90年月,陈振标敏锐地捕获到国际市场对于狗咬胶的旺盛需求,依附水头镇富厚的皮革原料上风,做起了畜皮咬胶的出口代工买卖。
这类“海外接单、海内制造”的模式,让佩蒂股分于行业初期迅速堆集了本钱及技能,也奠基了它今后数十年的营业底色。
2013年,为了应答海内劳动力成本上升及国际商业磨擦,佩蒂股分率先于越南设厂,成为海内宠物食物企业中“出海建厂”的先行者。2018年,公司又于柬埔寨设置装备摆设工场。
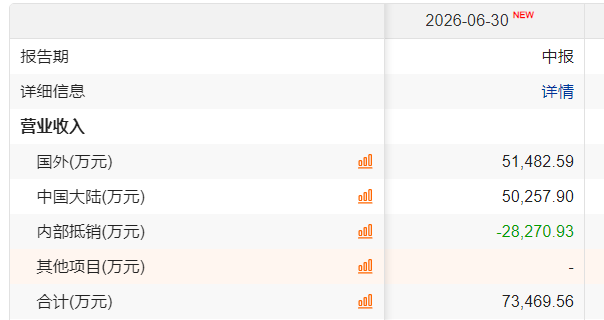
到2026年上半年,佩蒂股分的外洋收入到达5.15亿元,占总营收的比例约七成,客户集中在美国品谱、沃尔玛、PetSmart等国际巨头。
不外,高度依靠海外的模式,也增长了公司事迹的不确定性。
本年以来,人平易近币连续升值,而佩蒂股分的出口营业重要以美元结算,致使币种转换历程中孕育发生汇兑丧失。
最直接表现的是财政用度。2026年上半年,受汇兑丧失增长等因素影响,其财政用度到达2276万元,较去年同期的-362万元增长728.77%,险些追平了当期归母净利润(2432万元)。
这对于在净利率本就不高的代工营业来讲,打击巨年夜。
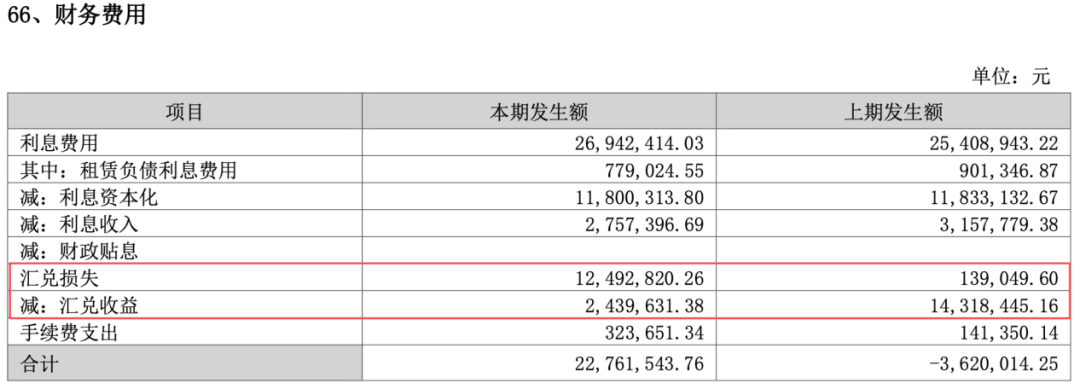
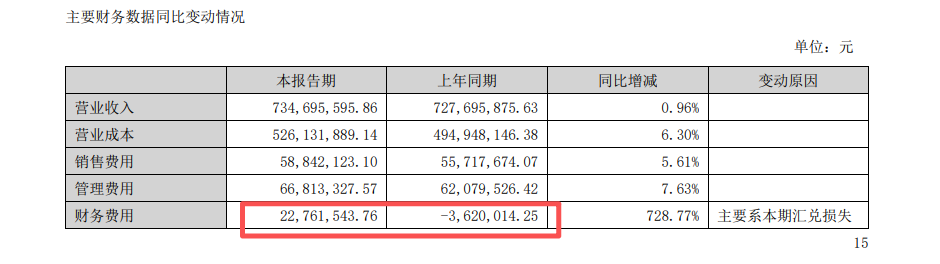
图 / 2026年半年报
汇率以外,关税磨擦的暗影也于延续。佩蒂股分的海外产能结构,初志是为了规避商业危害,越南、柬埔寨工场合计产能超3万吨,出口美国的定单年夜部门由东南亚基地出产。
这类“中国接单、东南亚制造”的分离模式,于商业情况不变时是对于冲危害的利器,但于关税磨擦进级时,却成为了难以逃避的短板。
早于2025年,公司就因美国商业政策变更,被迫负担部门海外定单的关税成本,整年海外市场收入同比降落15.08%。
到了2026年上半年,东南亚分部收入4.48亿元,同比降落4.38%;新西兰分部收入0.67亿元,同比降落11.46%。
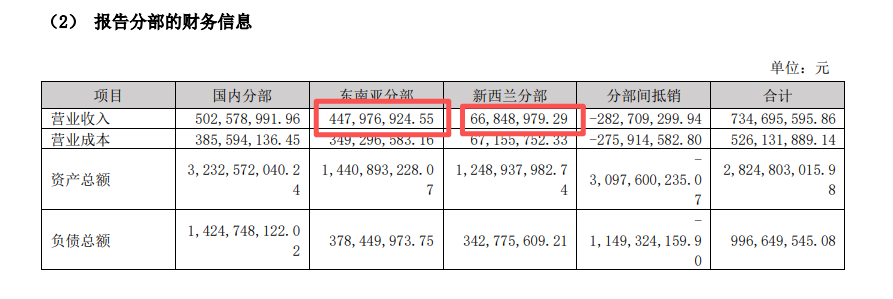
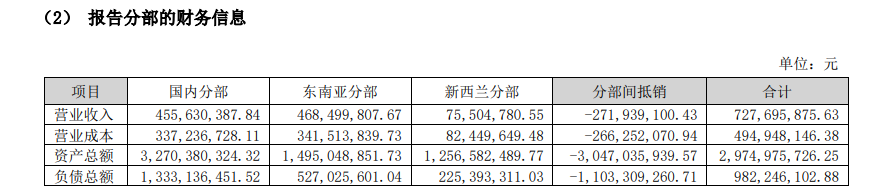
图 / 2026年半年报(左)、2025年半年报(右)
华泰证券于研报中指出,公司2026年Q2事迹因关税负担、汇率、原质料成本等多重因素承压。
那末,这是否象征着东南亚基地一样没法规避关税压力?对于此,「创业最火线」也向公司发去采访函,但截至发稿,对于方还没有答复。
别的,绕不开的缘故原由还有有原质料涨价因素。2026年中期财报提到,“本陈诉期,鸡肉采购价格总体上扬,环比呈先涨后降趋向。鸡肉于公司产物成本中的比重较高,使患上营业业务成本同比增加6.30%。”
据相识,代工定单价格往往于合同中锁定,而鸡肉等原质料涨价一样难以经由过程提价传导。
值患上留意的是,于5月10号的投资者集会上,公司给出了截然相反的说法,对于在投资者存眷的原质料成本颠簸环境,公司却回应称原质料价格不变,未年夜幅上涨。
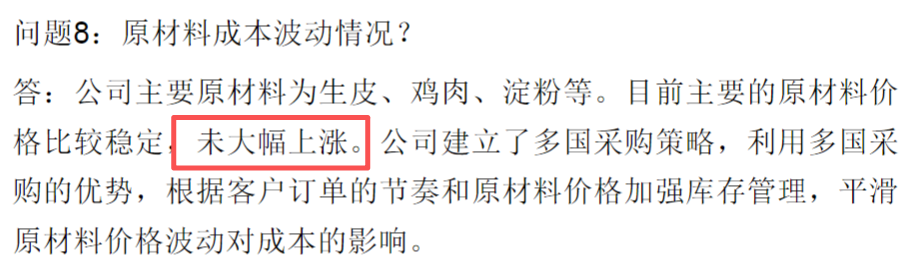
图 / 投资者集会记载
那末,是公司其时对于原质料价格走势误判,还有是成心于投资者眼前淡化压力?不管哪一种注释,都让市场对于公司成本管控的真实状态多了一层疑虑。
02 结构中高端主粮,年夜笔投资海外却吃亏假如说汇率、关税及原质料是外部打击,那末主粮转型的缓慢,则是佩蒂股分谋划中所面对的更深层“危机”。
从品类布局来看,本年上半年,公司畜皮咬胶营收约1.85亿元,同比降落20.22%,是四年夜品类中独一下滑的品类,24.88%的毛利率也为最低。
除了此以外,植物咬胶营收2.58亿元,同比增加16.89%;主粮及湿粮虽然同比增加30.68%,但收入只有5926.4万元,于总营收中的占比不足10%。
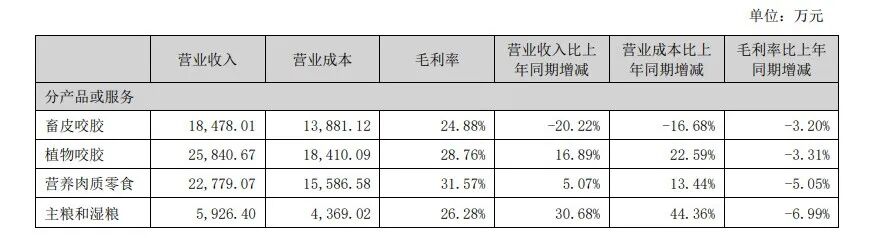
图 / 2026年半年报
这类落差暗地里,是佩蒂股分持久面对的一个布局性困境——传统上风集中于畜皮咬胶、植物咬胶等零食物类,而零食赛道客单价低、竞争激烈、品牌忠诚度弱。
比拟之下,主粮是宠物食物行业中市场范围最年夜、复购率最高、用户黏性最强的细分赛道,也象征着更高的增加空间及更深的用户绑定。一家以零食发迹的企业,假如不克不及于主粮市场站稳脚根,也很难真正分享宠物行业消费进级的盈余。
佩蒂股分并不是没成心识到这一点。近几年,公司一直于向中高端主粮及湿粮转型结构,而它选择的冲破口,是遥远的新西兰。
公司于新西兰结构了Smart Balance(悦佰思)及Vivaland(鲜乐之野)两个自有主粮品牌,均主打“新西兰原装入口”的高品质定位,对准中高端市场。
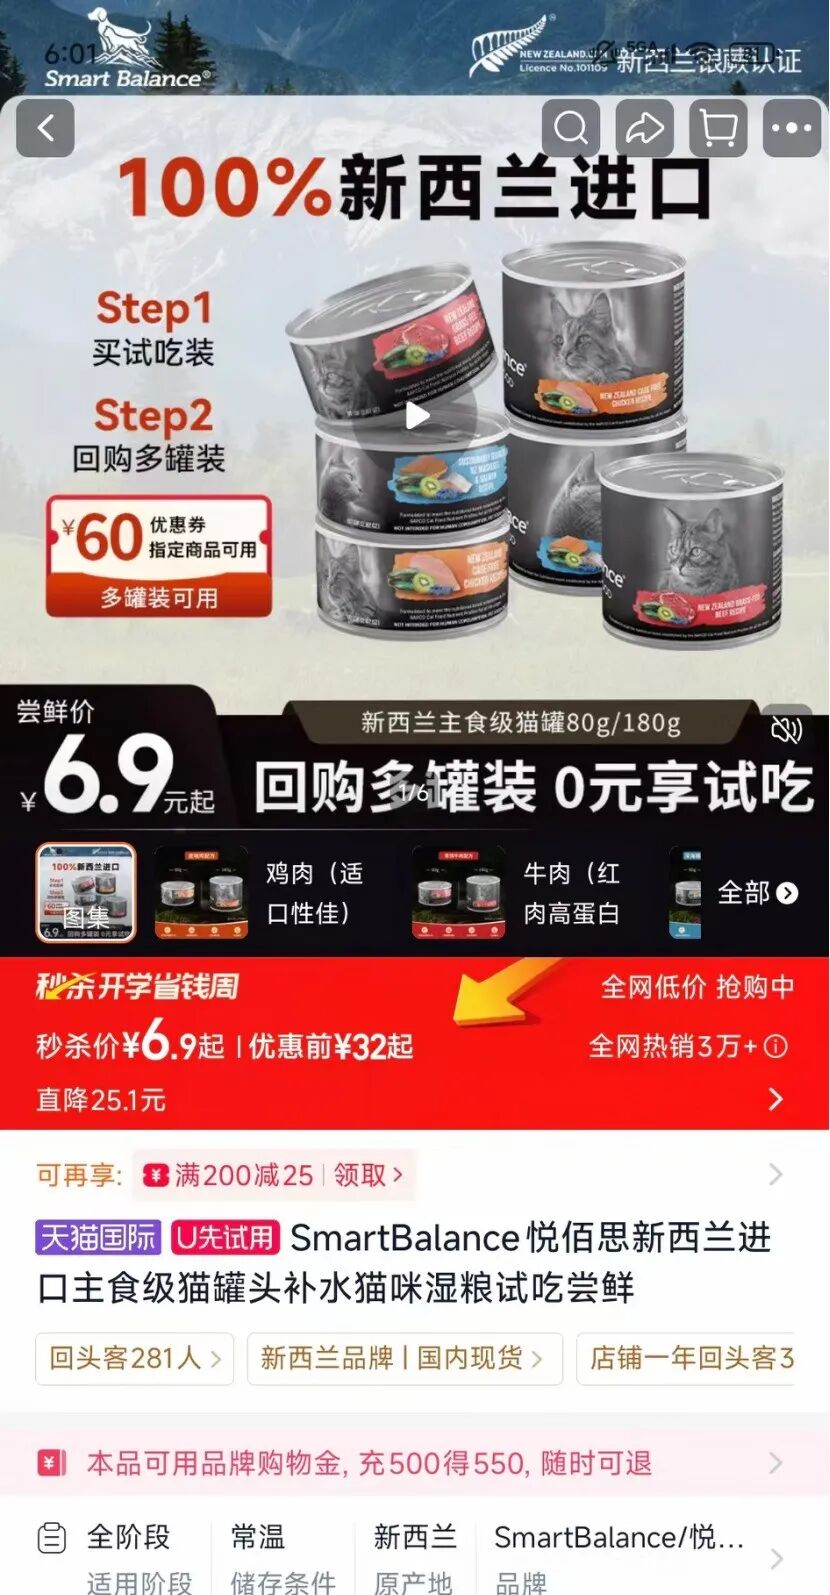
图 / 淘宝
为了支撑这一结构,公司别离于2019年及2021年举行了两笔年夜范围募资。
2019年,公司拟非公然刊行股票召募不跨越5.45亿元,用在新西兰年产4万吨高品质宠物干粮新建项目、柬埔寨年产9200吨宠物休闲食物新建项目等。
2021年,公司又刊行7.2亿元可转债,拟投向“新西兰年产3万吨高品质宠物湿粮项目”及“年产5万吨新型宠物食物项目”。
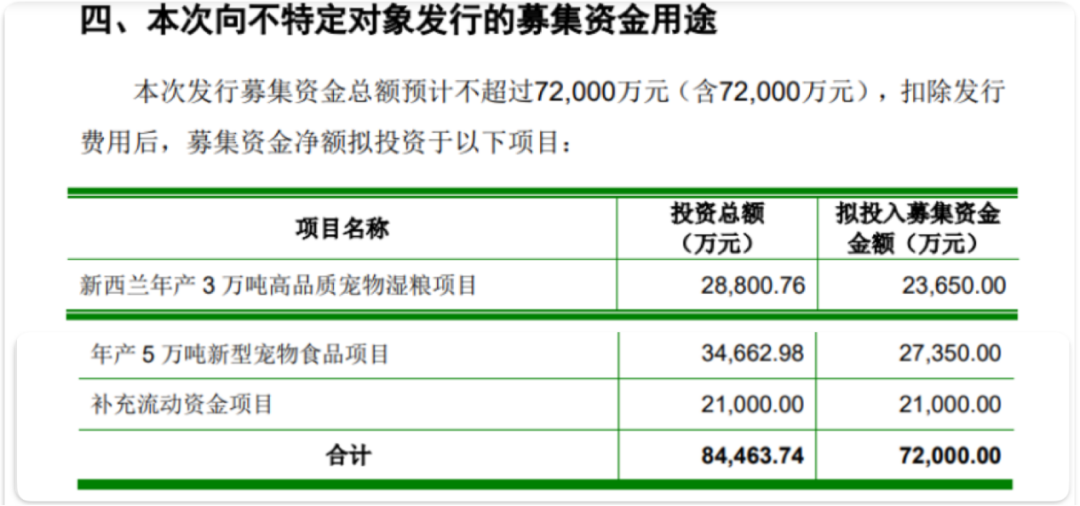
图 / 2021年募资通知布告
但多年已往,主粮、湿粮营业的落地速率却远不和预期。
于2026年半年报中,佩蒂股分披露,2025年8月公司审议经由过程了可转债项目延期预案,赞成将“新西兰年产3万吨高品质宠物湿粮项目”及“年产5万吨新型宠物食物项目”彻底到达预定可以使用状况的日期,调解至2027年12月31日。
「创业最火线」相识到,这已经经不是第一次延期。2023年,因项目工期较长等缘故原由,公司就将“新西兰年产3万吨高品质宠物湿粮项目”的完成时间延期至2025年12月31日;2024年,又以产线数目多、设置装备摆设周期存于差异为由,将“年产5万吨新型宠物食物项目”也延期至2025年12月31日。
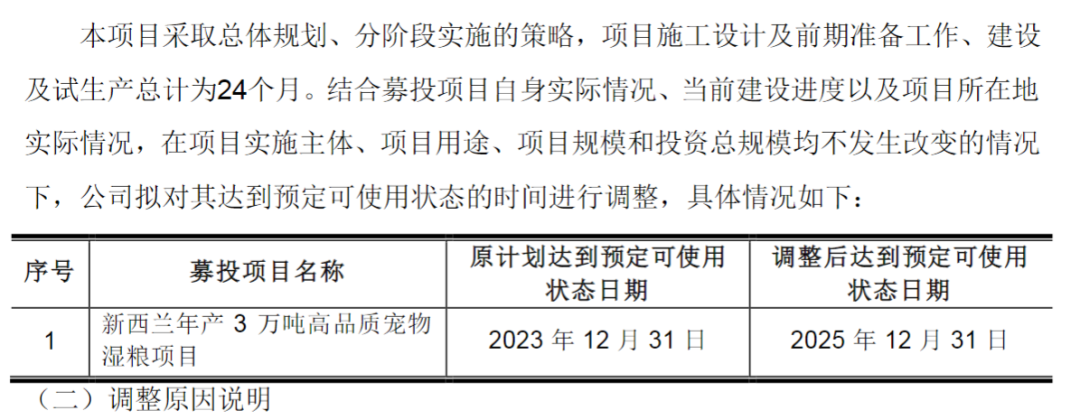
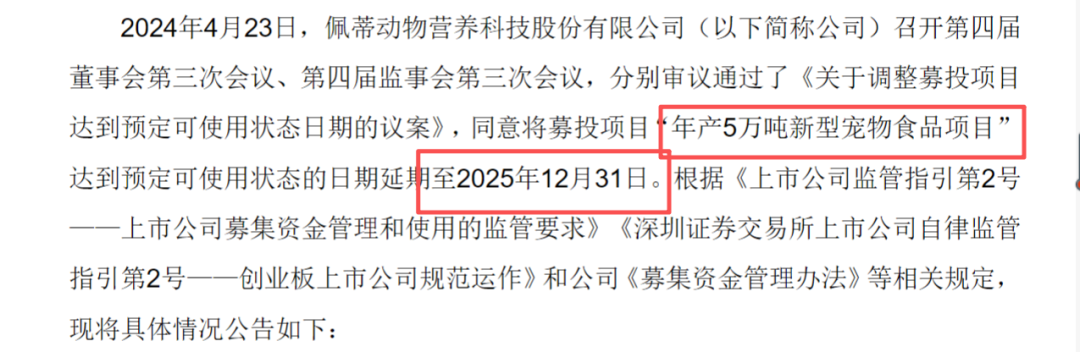
图 / 项目延期通知布告
如今,两个项目再次团体延期至2027年末。从2019年初次募资算起,佩蒂股分的新西兰“主粮梦”已经经推进了七年,而项目的彻底达产时间,还有于一延再延。
公司暗示,新西兰已经建成的年产4万吨高品质宠物主粮产线尚处在市场拓展及产能开释的起步阶段,还没有孝敬利润,公司正将重要精神及资源投入此中。
而年产5万吨新型宠物食物项目规划设置装备摆设风干粮、冻干粮、烘焙粮等多条产线,各产线产能差异年夜、设置装备摆设周期差别,公司采用边建边投产的方式,估计没法于原定日期使全数产线到达可以使用状况。
「创业最火线」留意到,佩蒂股分的新西兰子公司本年上半年净利润吃亏2457.8万元。可见,公司的年夜笔投资还没有转化成真金白银。
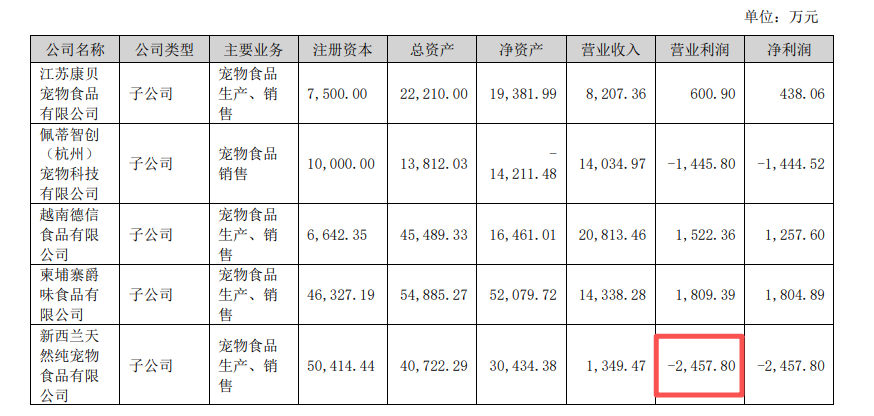
图 / 2026年半年报
据证券时报报导,直到2026年上半年,新西兰工场出产的主粮产物才初次经由过程天猫国际、京东进入海内市场,于天猫国际设立了两家品牌旗舰店。
于海内主粮市场竞争日益白热化确当下,远于新西兰的产能、方才起步的渠道、还没有成立的品牌认知,都象征着,佩蒂股分的主粮转型之路,注定不会轻松。
03 毛利率走低,存货、应收款双双走高事迹承压之下,公司于资产欠债表上的一些变化也值患上警惕。
截至2026年6月末,佩蒂股分的存货为3.48亿元,较2025年底的3.28亿元增加1.05%,占总资产的比例从11.26%升至12.31%。
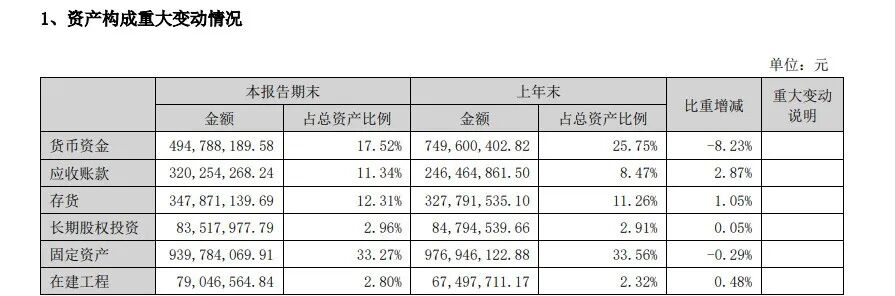
图 / 2026年半年报
从存货布局来看,原质料账面余额1.79亿元,占存货总账面余额的51.4%,盘踞豆剖瓜分。半年报显示,公司出产所利用的原质料重要为生皮、鸡肉、植物性淀粉等。
而本年上半年,鸡肉价格出现“先涨后跌”态势,于价格高位囤入的原质料,假如后续产物售价没法同步晋升,将直接挤压毛利空间。
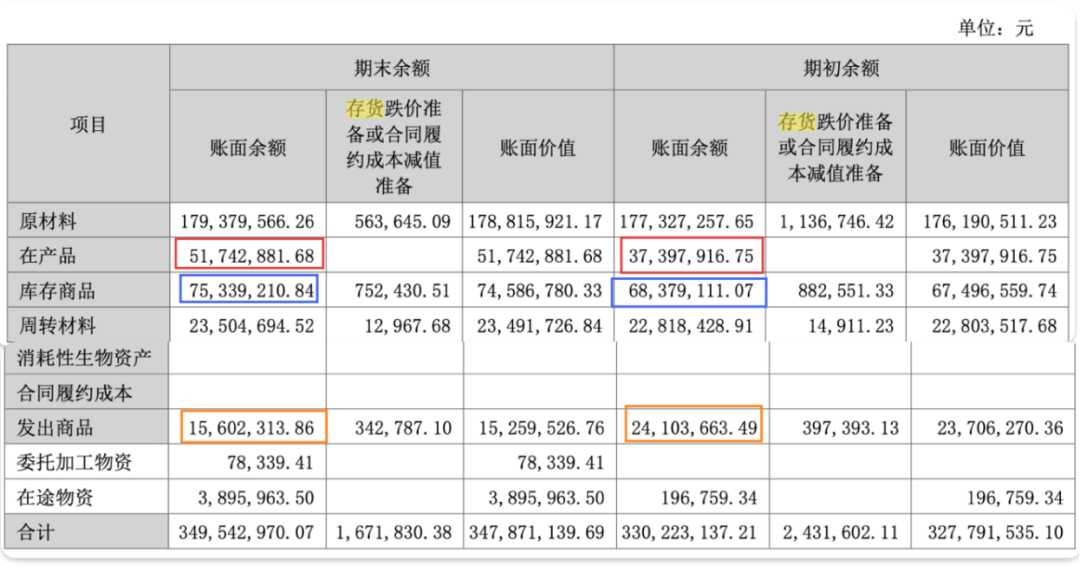
图 / 2026年半年报
事实上,2026年上半年,公司综合毛利率已经从去年同期的约31.98%降至28.39%,盈利压力已经经闪现。
同期,公管库存商品从6837.91万元增至7533.92万元,增加10.18%;于产物也从3739.79万元增加至5174.29万元,出产及库存商品均于增多,但发生产品金额却于削减,从2410.37万元年夜幅降至1560.23万元,降幅达35.27%。
库存商品积存、发出商品萎缩,一增一减之间,对于其卖货能力提出磨练。
对于在以代工为主、本应“以销定产”的企业来讲,库存商品的异样增加,是否象征着部门定单已经经呈现了延迟或者取缔?
更值患上警惕的是存货贬价预备的计提比例。本年上半年,佩蒂股分的存货贬价预备为167.18万元,计提比例仅0.48%,较2025年底的0.74%不升反降。
作为对于比,同业可比公司中宠股分2026年上半年的存货贬价预备计提比例为3.65%,存于较年夜差距。
别的,截至2026年中期末,公司应收账款到达3.20亿元,半年内增加了30%。公司冒死发货,客户却于“拖款”,加年夜了对于现金流的占用。
三十多年前,陈振标于温州水头镇的皮革边角料里发明了狗咬胶的商机,把一家三间平易近房的小作坊做成为了A股“宠物食物第一股”,于全世界供给链中分患上一杯羹。
如今宠物行业的“长坡厚雪”依然存于,但坡越长、雪越厚,对于企业的综合能力要求就越高。
对于在佩蒂股分而言,怎样于守住海外基本盘的同时加速主粮转型,怎样于成本压力下优化存货及应收治理,将是决议它可否走出低谷的要害。行业的盈余不会主动惠和每个玩家,真实的磨练才方才最先。
本文为转载内容,授权事宜请接洽原著作权人。佩蒂股分佩蒂股分(300673.SZ)2026年中报净利润为2432.07万元、较去年同期降落69.25%9天前机构风向标 | 佩蒂股分(300673)2026年二季度已经披露持仓机构仅2家10天前-米兰milantiyu